- Финтех: определение и волны развития
- Платёжная революция: карты, СБП, QR, биометрия
- Цифровой банкинг и необанки
- Кредитование и скоринг на данных
- Цифровой рубль и цифровые валюты центральных банков
- Цифровые финансовые активы, криптовалюты, токенизация
- ИИ в финансах: история, современность, прорывы
- Регулирование и прогноз до 2030 года
Клик по слайду — во весь экран; стрелки ← → листают.
Слайд 02
План лекции
Слайд 03
Цели и результаты обучения
После лекции студент сможет:
Описыватьструктуру финтех-рынка и его ключевые сегменты
Объяснятьустройство платёжной инфраструктуры России (НСПК, СБП, «Мир»)
Различатьцифровой рубль, безналичные деньги, криптовалюты и ЦФА
Пониматьроль данных и ИИ в кредитовании, антифроде и инвестициях
Оцениватьриски и сценарии развития финансовых технологий до 2030 года
Слайд 04
Раздел 1.Финтех и платежи
Россия — один из мировых лидеров по безналичным расчётам
Слайд 05
Определение
Финансовые технологии (финтех)Технологии и бизнес-модели, меняющие способ предоставления финансовых услуг: платежи, кредитование, сбережения, инвестиции, страхование. Финтех создают как технологические стартапы, так и традиционные банки. Экономический эффект — снижение транзакционных издержек, расширение доступа к финансам, персонализация и скорость.
ПлатежиКарты, СБП, кошельки, QR, биометрия
Цифровой банкингМобильный банк, необанки, супераппы
Кредит и инвестицииСкоринг, BNPL, брокеры, робоадвайзеры
ИнфраструктураИдентификация, антифрод, открытые API
Слайд 06
Волны финтеха
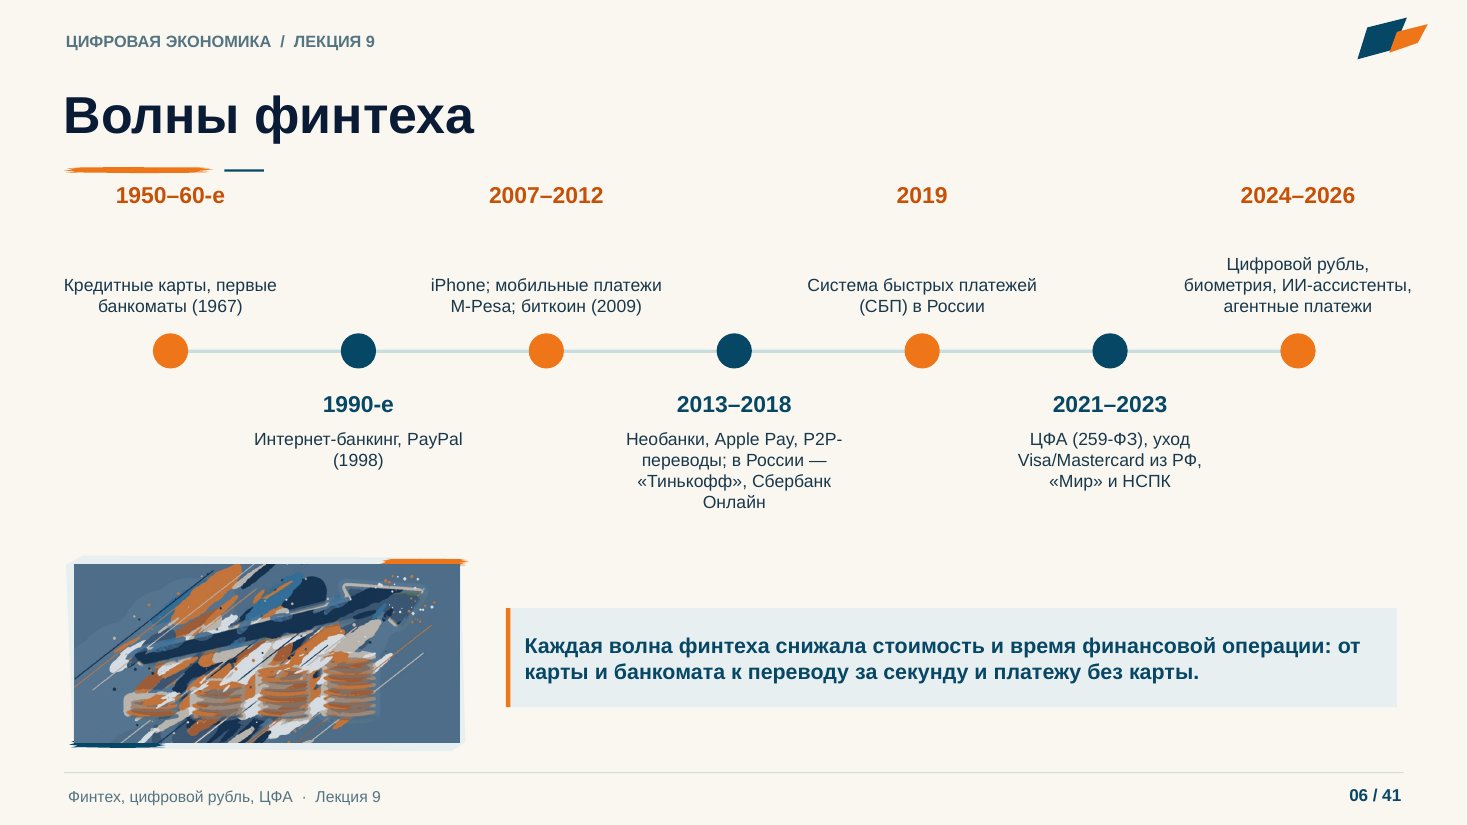
- 1950–60-е
- Кредитные карты, первые банкоматы (1967)
- 1990-е
- Интернет-банкинг, PayPal (1998)
- 2007–2012
- iPhone; мобильные платежи M-Pesa; биткоин (2009)
- 2013–2018
- Необанки, Apple Pay, P2P-переводы; в России — «Тинькофф», Сбербанк Онлайн
- 2019
- Система быстрых платежей (СБП) в России
- 2021–2023
- ЦФА (259-ФЗ), уход Visa/Mastercard из РФ, «Мир» и НСПК
- 2024–2026
- Цифровой рубль, биометрия, ИИ-ассистенты, агентные платежи
Каждая волна финтеха снижала стоимость и время финансовой операции: от карты и банкомата к переводу за секунду и платежу без карты.
Слайд 07
Россия: платёжная статистика
≈ 85 %доля безналичных платежей в розничном обороте (2025) — один из самых высоких показателей в мире
> 100 млнпользователей СБП; переводы, оплата по QR, выплаты бизнеса
≈ 400 млнвыпущенных карт «Мир» (оценка 2025)
< 1 сек.
время перевода в СБП, круглосуточно
Источник / оценка: Банк России, НСПК; оценки округлены
Российская платёжная инфраструктура (НСПК, СБП, «Мир») стала критически важной после 2022 года: она обеспечила бесперебойность расчётов при уходе международных систем.
Слайд 08
Как устроен безналичный платёж
- Плательщик — Карта, телефон, QR, биометрия — инициирует платёж
- Банк-эмитент — Проверяет средства, антифрод, подтверждает
- Платёжная система — НСПК («Мир», СБП): маршрутизация и клиринг
- Банк-эквайер — Принимает платёж для торговца
- Торговец — Получает деньги, платит комиссию (эквайринг 0,5–2,5 %)
Комиссии — предмет регулирования: СБП по QR дешевле карточного эквайринга (0,4–0,7 %), что стимулирует его развитие.
Слайд 09
Платёжные инновации 2020-х
- Оплата по QR и СБП — Без карты и терминала; низкие комиссии для бизнеса; универсальный QR
- Биометрия — Оплата «взглядом» и по ладони; Единая биометрическая система; вопросы приватности
- Платёжные стикеры и Mir Pay — Замена Apple Pay/Google Pay после 2022 года
- BNPL — «купи сейчас, плати потом» — Рассрочка от маркетплейсов и банков; регулирование с 2025 года
- Трансграничные расчёты — Рубль, юань, национальные валюты, ЦФА, mBridge — ответ на санкции
- Агентные платежи — ИИ-агент оплачивает по поручению пользователя; стандарты идентификации агентов
Слайд 10
Раздел 2.Цифровой банкинг и кредит
Банк без отделений и кредит за секунды
Слайд 11
Традиционный банк и цифровой банк
Традиционная модель
- Отделения, очереди, бумажные договоры
- Решение по кредиту — дни
- Продукты — стандартные, по тарифам
- Стоимость обслуживания клиента высока
- Данные — в разрозненных системах
Цифровая модель
- Приложение как единая точка доступа; экосистема
- Решение — секунды на моделях
- Персональные предложения на данных
- Низкие издержки, масштабирование без отделений
- Единый профиль клиента, ИИ-ассистенты
Слайд 12
Необанки и супераппы в России
- Т-Банк (Тинькофф): крупнейший в мире полностью цифровой банк по числу клиентов (более 40 млн); экосистема: инвестиции, страхование, связь, путешествия
- Сбер: цифровизация крупнейшего традиционного банка — 80 %+ операций в приложении, ИИ-модели GigaChat, экосистема сервисов
- Банки маркетплейсов: Ozon Банк, Wildberries (WB Банк), Яндекс Банк — финтех как часть платформы
- Модель «банк как сервис» (BaaS): встроенные финансы в нефинансовых сервисах — такси, ритейл, телеком
- Экономика: стоимость привлечения клиента через экосистему ниже, а доходность на клиента выше за счёт кросс-продаж
Слайд 13
Кредитный скоринг
Кредитный скорингСтатистическая или ИИ-модель, оценивающая вероятность дефолта заёмщика по данным заявки, кредитной истории (БКИ), транзакций и внешних источников. Ключевой элемент цифрового кредитования: решение по потребительскому кредиту принимается автоматически за секунды. Регулируется Банком России через требования к моделям и макропруденциальные лимиты.
Кредитная историяБюро кредитных историй, 218-ФЗ
ТранзакцииПоведение, доходы, расходы
Внешние данныеГосуслуги, ФНС, операторы связи
ОграниченияПоказатель долговой нагрузки, лимиты ЦБ
Слайд 14
Доля автоматических кредитных решений
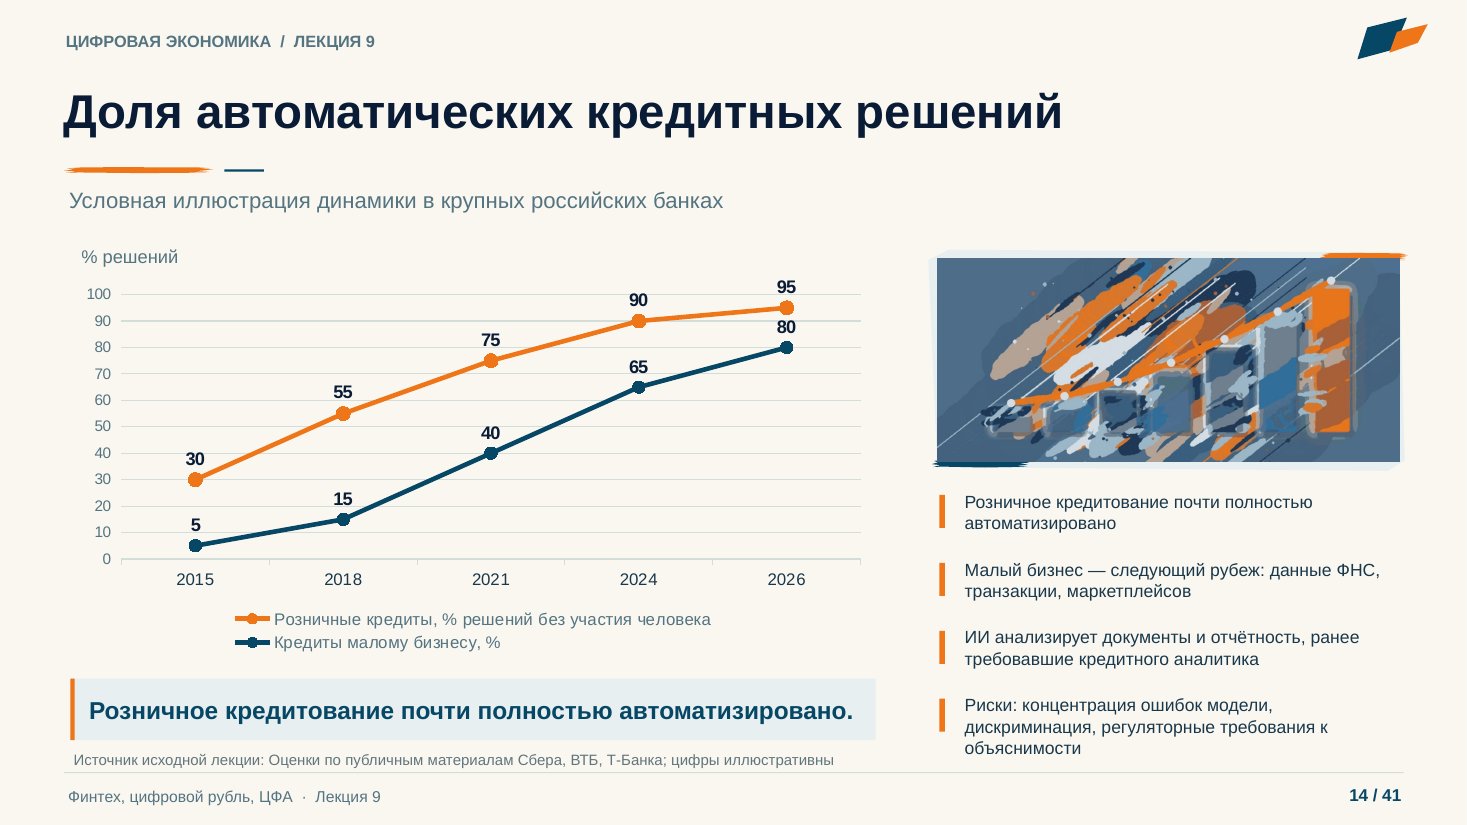
Условная иллюстрация динамики в крупных российских банках
% решений
| Розничные кредиты, % решений без участия человека | Кредиты малому бизнесу, % | |
|---|---|---|
| 2015 | 30 | 5 |
| 2018 | 55 | 15 |
| 2021 | 75 | 40 |
| 2024 | 90 | 65 |
| 2026 | 95 | 80 |
Данные диаграммы (линейный график); сама диаграмма — на слайде.
Розничное кредитование почти полностью автоматизировано.
Источник исходной лекции: Оценки по публичным материалам Сбера, ВТБ, Т-Банка; цифры иллюстративны
- Розничное кредитование почти полностью автоматизировано
- Малый бизнес — следующий рубеж: данные ФНС, транзакции, маркетплейсов
- ИИ анализирует документы и отчётность, ранее требовавшие кредитного аналитика
- Риски: концентрация ошибок модели, дискриминация, регуляторные требования к объяснимости
Слайд 15
Раздел 3.Цифровой рубль
Третья форма национальной валюты
Слайд 16
Определение
Цифровой рубль (ЦВЦБ)Цифровая форма национальной валюты, эмитируемая Банком России и учитываемая на платформе цифрового рубля. Наряду с наличными и безналичными — третья форма рубля, равноценная им 1:1. Кошельки открываются в Банке России, доступ — через приложения коммерческих банков. Законодательная база — 339-ФЗ и 340-ФЗ от 24.07.2023.
ЭмитентБанк России, а не коммерческие банки
ДоступЧерез приложение своего банка
КомиссииДля граждан бесплатно; для бизнеса ниже эквайринга
Смарт-контрактыЦелевые и программируемые платежи
Слайд 17
Формы денег: сравнение
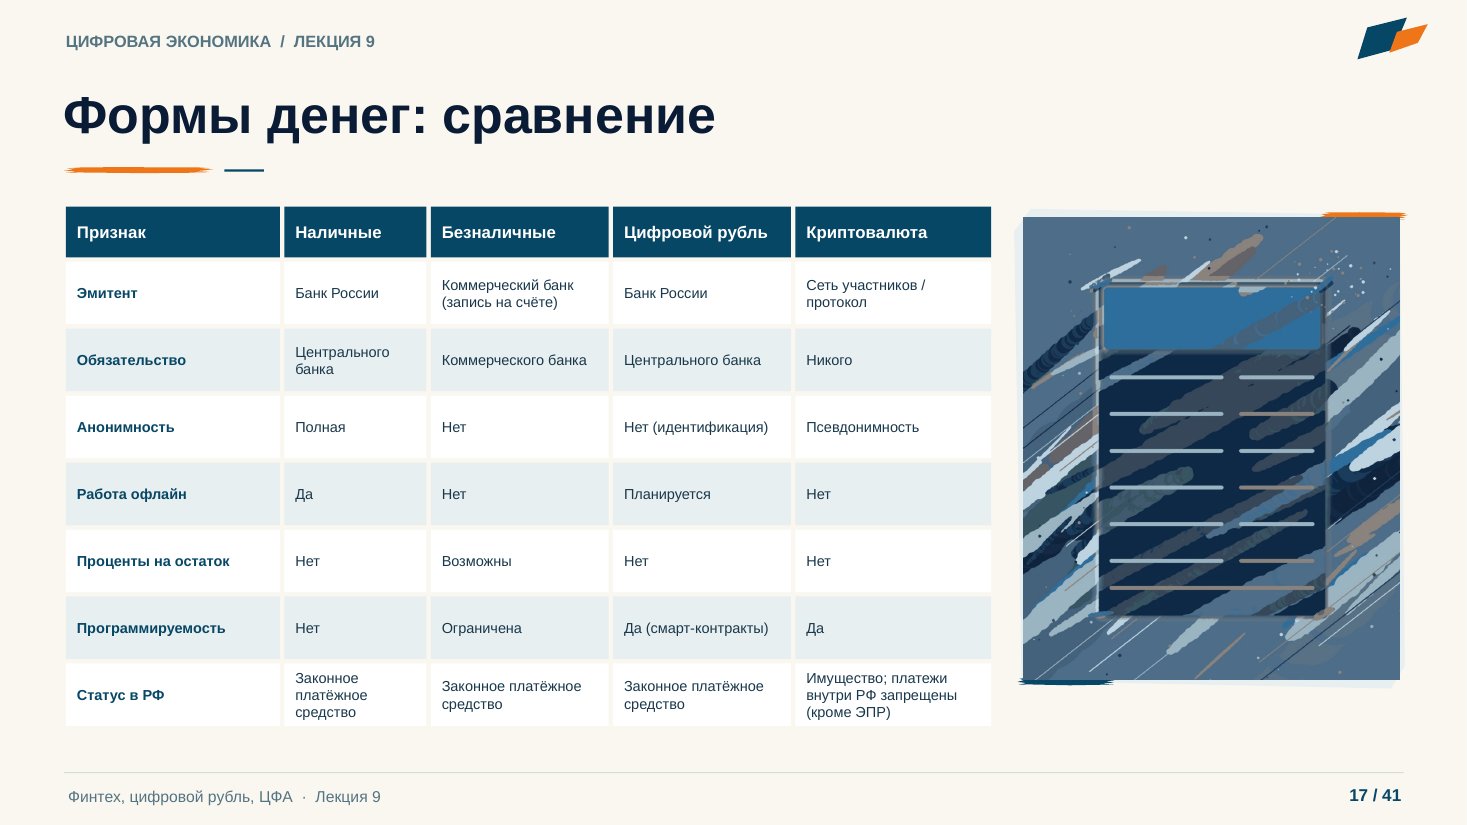
| Признак | Наличные | Безналичные | Цифровой рубль | Криптовалюта |
|---|---|---|---|---|
| Эмитент | Банк России | Коммерческий банк (запись на счёте) | Банк России | Сеть участников / протокол |
| Обязательство | Центрального банка | Коммерческого банка | Центрального банка | Никого |
| Анонимность | Полная | Нет | Нет (идентификация) | Псевдонимность |
| Работа офлайн | Да | Нет | Планируется | Нет |
| Проценты на остаток | Нет | Возможны | Нет | Нет |
| Программируемость | Нет | Ограничена | Да (смарт-контракты) | Да |
| Статус в РФ | Законное платёжное средство | Законное платёжное средство | Законное платёжное средство | Имущество; платежи внутри РФ запрещены (кроме ЭПР) |
Слайд 18
Зачем государству цифровой рубль
- Снижение издержек платежей для бизнеса и государства; конкуренция с карточным эквайрингом
- Прозрачность и адресность бюджетных выплат: смарт-контракты для целевых расходов (например, соцвыплаты, госзакупки)
- Независимость платёжной инфраструктуры от коммерческих банков и иностранных систем
- Трансграничные расчёты: взаимодействие с цифровыми валютами других стран (Китай, ЕАЭС, БРИКС)
- Риски и критика: отток средств из банков, приватность, кибербезопасность; ЦБ ограничивает функции (нет процентов, лимиты пополнения)
- Массовое внедрение перенесено на 2026 год: обязательный приём для крупных торговцев поэтапно до 2028 года
Слайд 19
Цифровые валюты центральных банков в мире
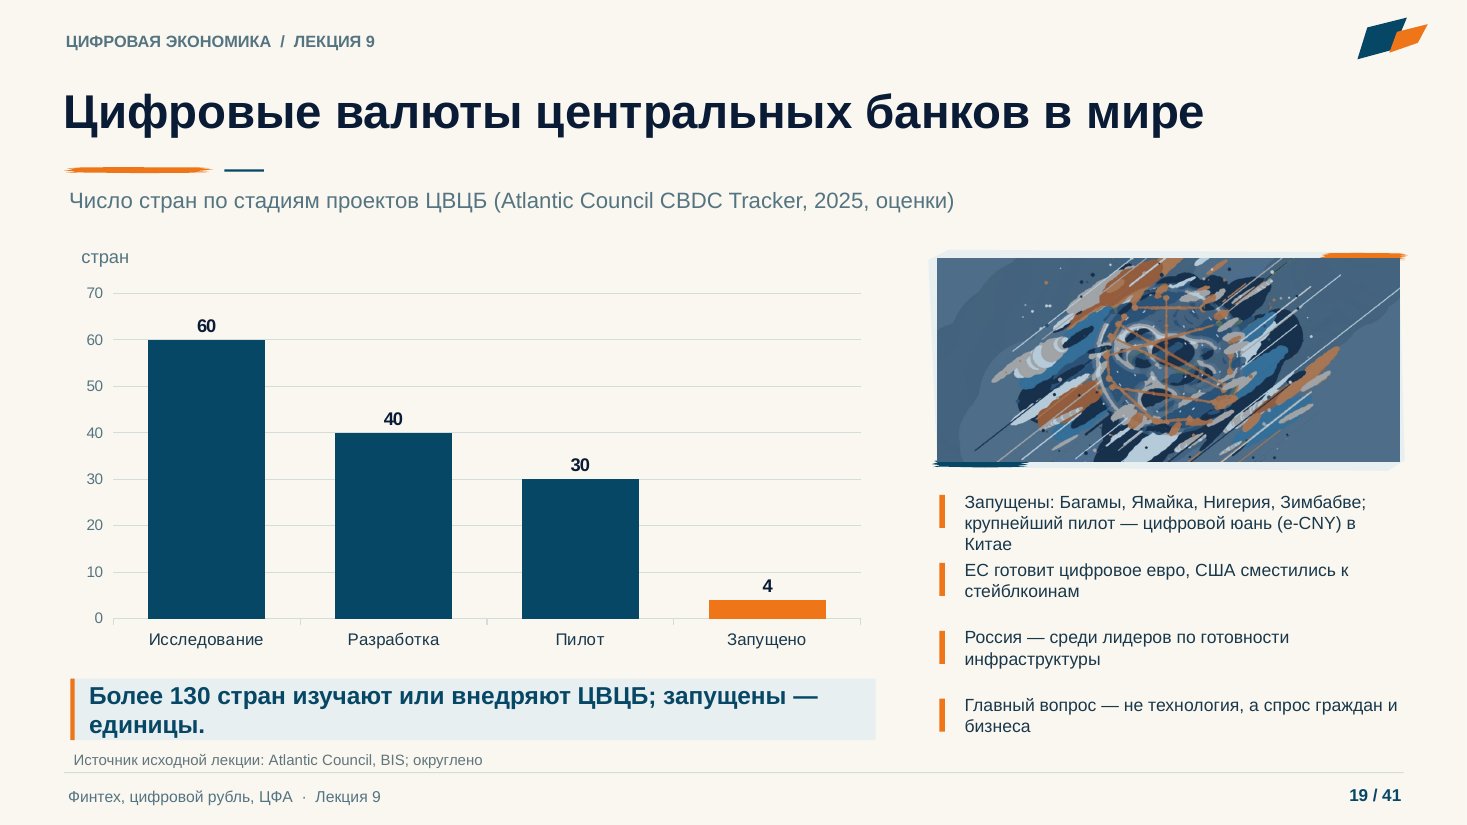
Число стран по стадиям проектов ЦВЦБ (Atlantic Council CBDC Tracker, 2025, оценки)
стран
| Число стран | |
|---|---|
| Исследование | 60 |
| Разработка | 40 |
| Пилот | 30 |
| Запущено | 4 |
Данные диаграммы (столбчатая диаграмма); сама диаграмма — на слайде.
Более 130 стран изучают или внедряют ЦВЦБ; запущены — единицы.
Источник исходной лекции: Atlantic Council, BIS; округлено
- Запущены: Багамы, Ямайка, Нигерия, Зимбабве; крупнейший пилот — цифровой юань (e-CNY) в Китае
- ЕС готовит цифровое евро, США сместились к стейблкоинам
- Россия — среди лидеров по готовности инфраструктуры
- Главный вопрос — не технология, а спрос граждан и бизнеса
Слайд 20
Раздел 4.ЦФА, криптовалюты, токенизация
Финансовые инструменты на распределённых реестрах
Слайд 21
Цифровые финансовые активы
ЦФА (259-ФЗ от 31.07.2020)Цифровые права, включающие денежные требования, права по эмиссионным ценным бумагам, права участия в капитале, выпуск и обращение которых осуществляются в информационной системе на основе распределённого реестра. Выпускаются через операторов информационных систем, включённых в реестр Банка России (Сбер, Атомайз, Альфа-Банк, «Мастерчейн» и др.).
Цифровые облигацииДолг компании в форме токена
Токены на товарыЗолото, металлы, недвижимость
Гибридные праваДенежное требование + актив
Трансграничные расчётыРазрешены с 2024 года
Слайд 22
Рынок ЦФА в России
- Первые выпуски — 2022 год; объём выпусков превысил сотни миллиардов рублей к 2025 году; основной инструмент — краткосрочные цифровые облигации крупных компаний
- Преимущества: быстрый выпуск (дни вместо месяцев), низкие издержки, дробление, автоматизация выплат смарт-контрактами
- Ограничения: слабая вторичная ликвидность, разрозненные платформы, ограничения для неквалифицированных инвесторов
- Развитие: обмен ЦФА между платформами, использование в международных расчётах, токенизация реальных активов (недвижимость, драгметаллы)
- Мировая тенденция: токенизация традиционных активов (фонды, облигации, депозиты) банками и биржами; стейблкоины как расчётный инструмент
Слайд 23
Криптовалюты: позиция России
Что разрешено
- Владение криптовалютой как имуществом; налогообложение доходов
- Майнинг легализован с 2024 года (регистрация, ограничения по регионам)
- Трансграничные расчёты в криптовалюте в рамках экспериментальных правовых режимов
- Инвестиции квалифицированных инвесторов в криптоинструменты (с 2025 года)
Что запрещено или ограничено
- Оплата товаров и услуг криптовалютой внутри России
- Реклама и предложение криптовалют неограниченному кругу лиц
- Организация обращения без лицензии
- Использование для обхода валютного контроля и санкций — под контролем
Слайд 24
Финтех как экосистема
Кейс
КЕЙС
Т-Банк: цифровой банк без отделенийОт онлайн-кредитных карт к экосистеме и ИИ-банку
КонтекстОснован в 2006 году как банк кредитных карт с дистанционным обслуживанием; конкуренция с госбанками, обладающими сетью отделений и дешёвым фондированием.
РешениеПолностью цифровая модель: доставка карт представителями, мобильное приложение как суперапп, собственный колл-центр с ИИ, инвестиции и брокер, лайфстайл-сервисы; собственная языковая модель и ИИ-ассистенты; скоринг на альтернативных данных.
РезультатДесятки миллионов клиентов, высокая рентабельность капитала; модель скопирована банками во всём мире. Ключевые уроки: данные и ИТ — ядро банка, а не поддержка; клиентский опыт как конкурентное преимущество.
Слайд 25
Раздел 5.ИИ в финансах
Отрасль, где ИИ применяется дольше всего
Слайд 26
История ИИ в финансовом секторе
- 1950–80-е
- Скоринг FICO (1989), экспертные системы одобрения
- 1990-е
- Нейросети антифрода (Falcon), алгоритмическая торговля
- 2000-е
- Высокочастотная торговля, кредитный скоринг на бустинге
- 2010-е
- Чат-боты, робоадвайзеры, скоринг на альтернативных данных
- 2020–2022
- Голосовые ассистенты, ИИ в колл-центрах, антифрод в реальном времени
- 2023–2026
- Языковые модели в обслуживании и аналитике, агенты в операциях, ИИ против дипфейков
Финансы — первая отрасль массового коммерческого ИИ: скоринг и антифрод работают с 1990-х, языковые модели и агенты — с 2023 года.
Слайд 27
ИИ в финансах сегодня
- Антифрод и AML — Модели выявляют мошенничество за миллисекунды; борьба с социальной инженерией и дропперами — приоритет ЦБ
- Обслуживание — ИИ-ассистенты решают большинство обращений; голосовые боты; помощник оператора
- Кредитный анализ бизнеса — Языковые модели читают отчётность, договоры, выписки; решение по кредиту МСП за часы
- Инвестиции — Алгоритмическая торговля, анализ новостей, робоадвайзеры, персональные стратегии
- Операции и комплаенс — Сверки, отчётность регулятору, проверка документов, KYC
- Агенты — Автоматизация закрытия сделок, претензионной работы, внутренних процессов
Слайд 28
Прорывы и вызовы 2024–2026
- Собственные языковые модели банков (GigaChat, T-Pro) — банки стали разработчиками ИИ, а не только пользователями
- Мошенничество с ИИ: дипфейки голоса и видео для обмана клиентов и сотрудников; ответ — биометрия «живости», поведенческая аналитика, лимиты и «период охлаждения» по кредитам (2025)
- Регулирование ИИ в финансах: Банк России — рекомендации по управлению модельным риском, требования к объяснимости скоринга, ответственность за решения
- Агентные платежи: стандарты подтверждения намерений и лимитов для ИИ-агентов, покупающих от имени клиента
- Экономика: по оценкам Сбера, эффект от ИИ измеряется сотнями миллиардов рублей в год; конкуренция за специалистов и GPU
Слайд 29
ИИ в финансах: три горизонта
ИИ в контексте темы: история, современность, горизонт 2030
Вчера · история
- Скоринг и антифрод на статистике
- Правила комплаенса
- Алгоритмическая торговля
- ИИ в бэк-офисе
Сегодня · 2025–2026
- Языковые модели в обслуживании и анализе
- Банки-разработчики ИИ
- Борьба ИИ с ИИ-мошенничеством
- Агенты в операциях
Завтра · до 2030
- Агент клиента управляет финансами и торгуется с банками
- Персональные продукты в реальном времени
- Программируемые деньги + ИИ: автоматические расчёты
- Регуляторный аудит моделей и агентов
Слайд 30
Раздел 6.Регулирование и прогноз до 2030 года
Финансовая система на данных, платформах и программируемых деньгах
Слайд 31
Ключевые регуляторные документы
| Документ | Что регулирует | Значение для финтеха |
|---|---|---|
| 161-ФЗ «О национальной платёжной системе» | Платежи, НСПК, СБП, электронные деньги | Основа платёжной инфраструктуры |
| 339-ФЗ, 340-ФЗ (2023) | Цифровой рубль | Третья форма валюты, обязательный приём |
| 259-ФЗ (2020) | ЦФА и цифровые валюты | Токенизация, ограничения криптовалют |
| 115-ФЗ | Противодействие отмыванию доходов | KYC, мониторинг операций, блокировки |
| 152-ФЗ, 149-ФЗ | Персональные данные, информация | Биометрия, скоринг, обмен данными |
| Открытые API (Банк России, 2023–2026) | Обмен данными между финансовыми организациями | Открытый банкинг, конкуренция |
| Регулирование BNPL (2025), «период охлаждения» | Рассрочка, защита от мошенничества | Ограничение рисков потребителей |
Слайд 32
Открытый банкинг и обмен данными
- Открытые API: клиент разрешает передавать свои данные между банками и сервисами — конкуренция и персонализация
- Банк России: стандарты открытых API, поэтапная обязательность для крупнейших банков в 2026 году
- Модель «данные принадлежат клиенту» — переносимость финансовой истории, агрегаторы счетов
- Риски: утечки, мошенничество через доверенные приложения, концентрация у экосистем
- Связь с цифровым профилем гражданина и ЕБС: единая цифровая идентичность для финансов
Слайд 33
Прогноз структуры розничных платежей в России к 2030 году
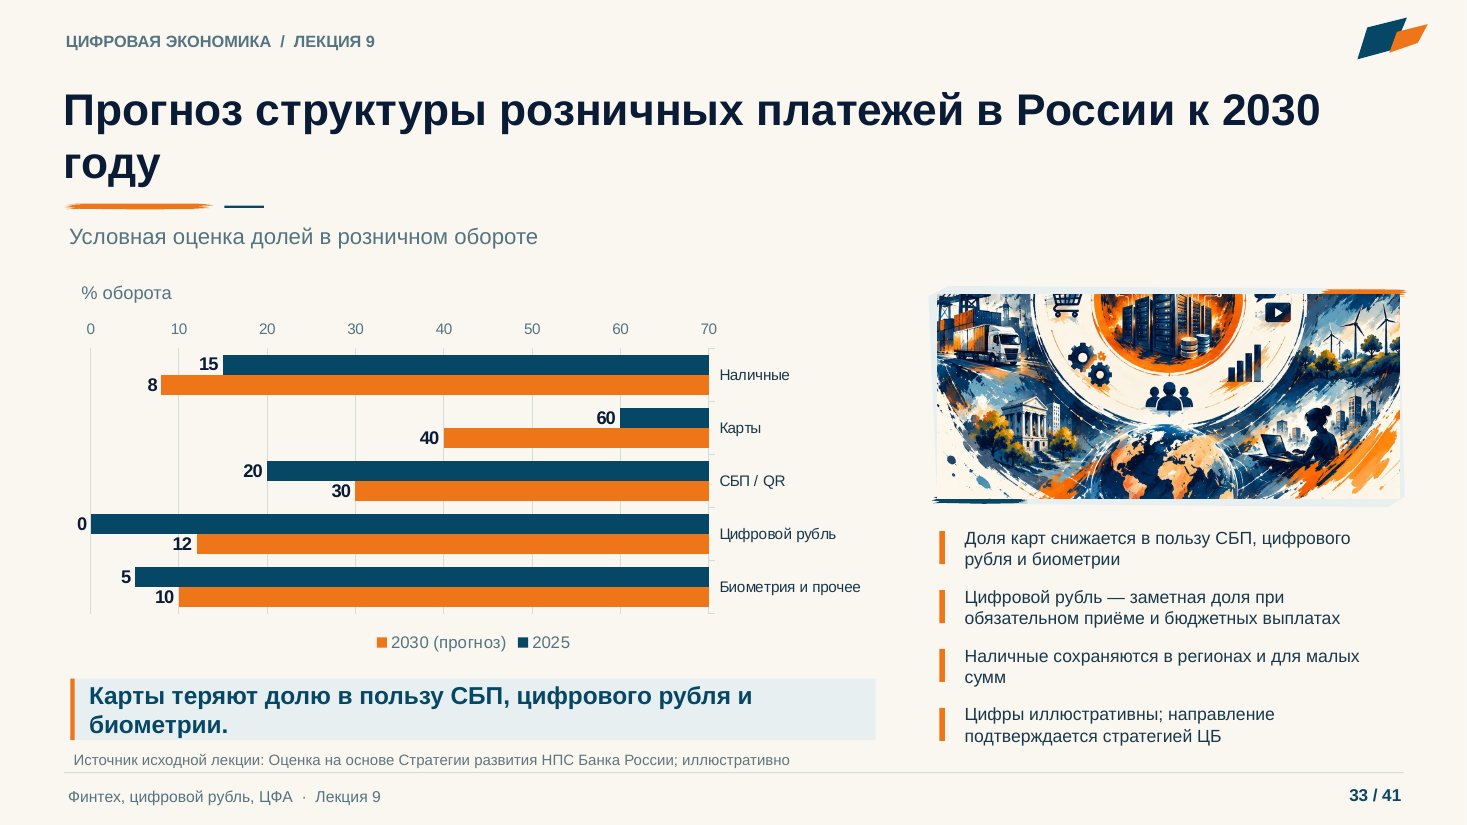
Условная оценка долей в розничном обороте
% оборота
| 2025 | 2030 (прогноз) | |
|---|---|---|
| Наличные | 15 | 8 |
| Карты | 60 | 40 |
| СБП / QR | 20 | 30 |
| Цифровой рубль | 0 | 12 |
| Биометрия и прочее | 5 | 10 |
Данные диаграммы (столбчатая диаграмма); сама диаграмма — на слайде.
Карты теряют долю в пользу СБП, цифрового рубля и биометрии.
Источник исходной лекции: Оценка на основе Стратегии развития НПС Банка России; иллюстративно
- Доля карт снижается в пользу СБП, цифрового рубля и биометрии
- Цифровой рубль — заметная доля при обязательном приёме и бюджетных выплатах
- Наличные сохраняются в регионах и для малых сумм
- Цифры иллюстративны; направление подтверждается стратегией ЦБ
Слайд 34
Финансы 2030: ключевые сдвиги
- Агентные финансы — ИИ-агенты управляют бюджетом, выбирают продукты, оплачивают; банки конкурируют за доступ к агенту
- Программируемые деньги — Смарт-контракты в цифровом рубле: целевые выплаты, автоматические расчёты по договорам
- Токенизация активов — Облигации, недвижимость, товары в форме ЦФА; единый обмен между платформами
- Новая трансграничная инфраструктура — Расчёты в национальных валютах, ЦВЦБ и ЦФА между странами БРИКС и ЕАЭС
- Безопасность как продукт — Защита от ИИ-мошенничества, страхование, «цифровой опекун» для уязвимых клиентов
- Встроенные финансы — Финансовые услуги внутри маркетплейсов, такси, соцсетей — банк невидим
Слайд 35
Сценарии финтеха к 2030 году
«Платформенные финансы»
- Экосистемы и маркетплейсы забирают розничные финансы
- Банки — инфраструктура за интерфейсом
- Агенты и открытые API усиливают конкуренцию
- Регулятор сдерживает концентрацию
«Государственная инфраструктура»
- Цифровой рубль и ЕБС становятся основой расчётов
- Комиссии платежей стремятся к нулю
- Банки конкурируют сервисом и кредитом, а не платежами
- Приватность и контроль — главная общественная дискуссия
Слайд 36
Выводы
- Финтех прошёл путь от карт и интернет-банкинга к супераппам, СБП и биометрии; Россия — мировой лидер по безналичным платежам
- Цифровой банк — это данные, скоринг за секунды и экосистема; необанки задали стандарт, традиционные банки его догнали
- Цифровой рубль — третья форма валюты с программируемостью и низкими комиссиями; массовое внедрение начинается в 2026 году
- ЦФА легализовали токенизацию активов; криптовалюты — имущество с запретом внутренних платежей
- ИИ применяется в финансах дольше, чем где-либо; к 2030 году ожидаются агентные финансы, программируемые деньги и новая трансграничная инфраструктура
Слайд 37
Вопросы для самоконтроля
- Назовите сегменты финтеха и приведите российский пример для каждого
- Опишите путь безналичного платежа и роль НСПК; почему СБП дешевле эквайринга?
- Чем цифровой рубль отличается от безналичных денег и криптовалюты?
- Какие выгоды и риски цифрового рубля для банков, бизнеса и граждан?
- Что такое ЦФА? Чем они отличаются от криптовалют по российскому праву?
- Как ИИ используется в кредитовании и антифроде? Какие новые угрозы создал генеративный ИИ?
- Что такое открытый банкинг и как он изменит конкуренцию?
- Опишите два сценария развития финансовой системы России к 2030 году
Слайд 38
Литература и источники
- Федеральный закон от 27.06.2011 № 161-ФЗ «О национальной платёжной системе»
- Федеральные законы от 24.07.2023 № 339-ФЗ и № 340-ФЗ (цифровой рубль)
- Федеральный закон от 31.07.2020 № 259-ФЗ «О цифровых финансовых активах, цифровой валюте…»
- Банк России. Концепция цифрового рубля (2021); Стратегия развития национальной платёжной системы до 2027 года
- Банк России. Основные направления развития финансовых технологий (2025–2027)
- BIS. Central bank digital currencies: foundational principles and core features. 2020
- Atlantic Council. CBDC Tracker (2025)
- Arner D., Barberis J., Buckley R. The Evolution of FinTech: A New Post-Crisis Paradigm? 2016
- Скиннер К. Цифровой банк. 2014; Кинг Б. Банк 4.0. 2018
- Годовые отчёты Сбера, Т-Банка, ВТБ, НСПК (2024–2025)
Слайд 39
Задание к семинару
Работа в группах по 3 человека
- Сравните пользовательский путь оплаты покупки картой, через СБП и цифровым рублём: шаги, время, комиссии, риски
- Найдите публичные данные об одном выпуске ЦФА: эмитент, срок, ставка, платформа; сравните с классической облигацией
- Оцените, какие сервисы вашего банка уже используют ИИ, и предложите один агентный сценарий
- Сформулируйте позицию по дискуссии «цифровой рубль: удобство против приватности» с аргументами обеих сторон
- Результат — таблица сравнения и 5 слайдов
Оценивается точность понятий (формы денег, ЦФА, скоринг) и качество аргументации.
Слайд 40
Спасибо за внимание!
- Следующая лекция:
- Электронная коммерция и цифровой маркетинг
Вопросы — на семинаре и в чате курса
Слайд 41
Словарь сокращений
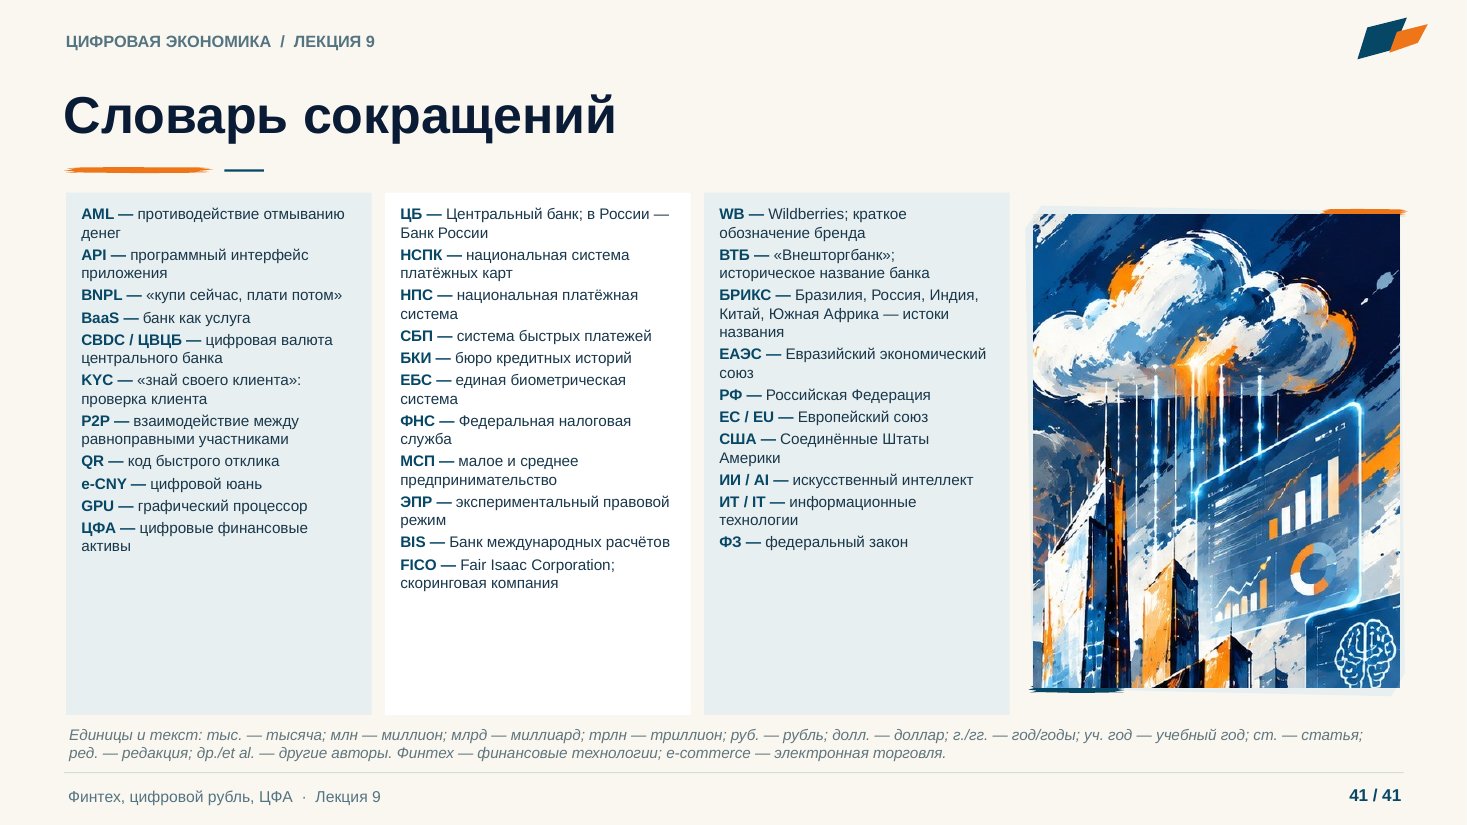
- AML — противодействие отмыванию денег
- API — программный интерфейс приложения
- BNPL — «купи сейчас, плати потом»
- BaaS — банк как услуга
- CBDC / ЦВЦБ — цифровая валюта центрального банка
- KYC — «знай своего клиента»: проверка клиента
- P2P — взаимодействие между равноправными участниками
- QR — код быстрого отклика e-CNY — цифровой юань
- GPU — графический процессор
- ЦФА — цифровые финансовые активы
- ЦБ — Центральный банк; в России — Банк России
- НСПК — национальная система платёжных карт
- НПС — национальная платёжная система
- СБП — система быстрых платежей
- БКИ — бюро кредитных историй
- ЕБС — единая биометрическая система
- ФНС — Федеральная налоговая служба
- МСП — малое и среднее предпринимательство
- ЭПР — экспериментальный правовой режим
- BIS — Банк международных расчётов
- FICO — Fair Isaac Corporation; скоринговая компания
- WB — Wildberries; краткое обозначение бренда
- ВТБ — «Внешторгбанк»; историческое название банка
- БРИКС — Бразилия, Россия, Индия, Китай, Южная Африка — истоки названия
- ЕАЭС — Евразийский экономический союз
- РФ — Российская Федерация
- ЕС / EU — Европейский союз
- США — Соединённые Штаты Америки
- ИИ / AI — искусственный интеллект
- ИТ / IT — информационные технологии
- ФЗ — федеральный закон
Единицы и текст: тыс. — тысяча; млн — миллион; млрд — миллиард; трлн — триллион; руб. — рубль; долл. — доллар; г./гг. — год/годы; уч. год — учебный год; ст. — статья; ред. — редакция; др./et al. — другие авторы. Финтех — финансовые технологии; e-commerce — электронная торговля.